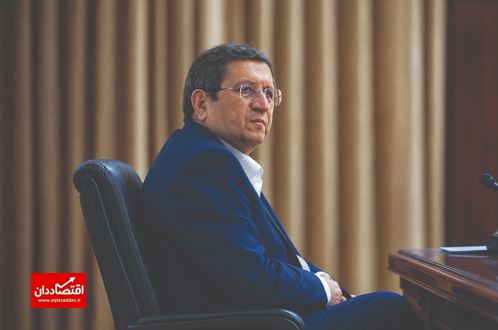
آیا بانک مرکزی با کاهش چنددرصدی قیمت دلار پس از یک جهش سنگین، واقعا بازار ارز را کنترل کرده است یا تنها افزایش نرخ ارز را در سطحی بالاتر تثبیت میکند؟ بررسی تجربه دو دوره ریاست عبدالناصر همتی بر بانک مرکزی، پرسشی اساسی را درباره شیوه مدیریت بحرانهای ارزی مطرح میکند که چرا پس از هر جهش، حتی زمانی که قیمت دلار از اوج خود عقبنشینی میکند، بخش بزرگی از افزایش اولیه باقی میماند و هزینه آن به معیشت خانوارها منتقل میشود؟ مساله سیاستی است که ممکن است کاهش قیمت از سقف را بهعنوان موفقیت معرفی کند در حالی که قدرت خرید مردم در مقایسه با پیش از بحران بهشدت کاهش یافته است.
به گزارش اقتصاددان به نقل از جهان صنعت ، اقتصاد ایران از ابتدای دهه۹۰ بارها با شوکهای شدید ارزی مواجه شده است. وجه مشترک بسیاری از این شوکها، جهش سریع قیمت دلار، عقبنشینی نسبی از سقف و باقیماندن نرخ ارز در سطحی بالاتر از گذشته بوده است. این الگو البته منحصر به دوره مدیریت یک رییسکل بانک مرکزی نیست اما بررسی تجربه عبدالناصر همتی بهویژه در دوره نخست ریاست او، زمینه مناسبی برای نقد رویکردی فراهم میکند که موفقیت در مدیریت بازار ارز را بیش از آنکه با جلوگیری از جهش بسنجد، با کاهش قیمت پس از وقوع جهش ارزی ارزیابی میکند.
در چنین رویکردی ممکن است دلار ابتدا ۱۰۰درصد افزایش یابد و سپس با مداخله بانک مرکزی ۲۰ یا ۳۰درصد کاهش پیدا کند. سیاستگذار میتواند این کاهش را نشانه بازگشت آرامش به بازار معرفی کند اما واقعیت آن است که نرخ ارز همچنان بهمراتب بالاتر از سطح پیش از بحران قرار دارد. برای خانواری که درآمد ریالی ثابت دارد، فاصله دلار با بالاترین قیمت تاریخی اهمیت ندارد و قدرت خرید باقیمانده پس از جهش است که کیفیت زندگی خانوارها را تحتتاثیر قرار خواهد داد.
جهش ۲۴۸درصدی، اصلاح ۳۵درصدی
بررسی روند قیمت دلار بازار آزاد نشان میدهد که در نخستین دوره ریاست همتی بر بانک مرکزی در دولت دوم حسن روحانی، از سوم مرداد ۱۳۹۷ تا نهم خرداد۱۴۰۰، نرخ دلار از حدود ۹هزار و ۱۵۵تومان به سقف ۳۱هزار و ۸۵۰تومان رسید. این افزایش معادل جهشی نزدیک به ۲۴۸درصد بود.
پس از ثبت این سقف در مهر۱۳۹۹، نرخ دلار تا اردیبهشت۱۴۰۰ به حدود ۲۰هزار و ۶۳۷تومان کاهش یافت که معادل افتی حدود ۳۵درصد نسبتبه بالاترین قیمت است. در نگاه نخست، چنین کاهشی ممکن است موفقیتی چشمگیر در کنترل بازار ارز تلقی شود اما مقایسه نرخ پس از اصلاح با ابتدای مسوولیت همتی تصویر متفاوتی ارائه میدهد.
حتی در پایینترین نرخ ثبتشده پس از سقف، دلار همچنان بیش از ۱۲۵درصد بالاتر از ابتدای مسوولیت او قرار داشت. به بیان دیگر، با وجود کاهش بیش از ۱۱هزارتومانی قیمت دلار از سقف، نرخ ارز هنوز بیش از دو برابر شده بود. البته تمام این افزایش را نمیتوان به عملکرد بانک مرکزی نسبت داد. جهش ارزی سال۱۳۹۷ پیش از انتصاب همتی آغاز شده بود و بازگشت تحریمهای آمریکا، محدودیت دسترسی به منابع ارزی و افزایش نااطمینانیهای اقتصادی نقش مهمی در تحولات بازار داشتند. با این حال این ملاحظات پرسش مربوط به نحوه مدیریت شوک و میزان موفقیت در مهار آثار آن را منتفی نمیکند. در دوره دوم ریاست همتی نیز که از دهم دی۱۴۰۴ آغاز شد، تا ۲۱مهر امسال، نرخ دلار از ۱۳۵هزار و ۵۶۵تومان به سقف ۲۶۸هزار و ۸۲۰تومان رسید یعنی افزایش حدود دوبرابر در قیمت دلار شکل گرفته است. پس از آن، قیمت تا ۲۵۷هزار عقبنشینی کرد که تنها ۴درصد پایینتر از سقف است. (تا زمان نگارش این گزارش قیمت دوباره به بیش از ۲۶۵هزارتومان افزایش یافته است.) بنابراین دلار همچنان حدود ۹۰درصد بالاتر از زمان انتصاب مجدد همتی قرار داشت البته از آنجا که سقف قیمت تنها چندروز پیش از ثبت شده، هنوز نمیتوان درباره میزان نهایی اصلاح در این چرخه قضاوت کرد.
مدیریت بحران یا مدیریت قیمتهای بالا؟
یکی از انتقادهای مطرحشده درباره سیاست ارزی همتی، احتمال استفاده از الگویی است که در آن بانک مرکزی در مراحل ابتدایی جهش، برای جلوگیری از افزایش نرخ ارز مداخله موثری نمیکند و پس از رسیدن قیمت به سطوح بالاتر، با عرضه ارز تلاش میکند روند صعودی را متوقف کند. در شکل انتقادیتر این فرضیه، حتی این احتمال مطرح میشود که بانک مرکزی در ابتدای بحران خریدار ارز باشد و سپس با فروش آن در قیمتهای بالاتر، ضمن کاهش نسبی نرخ دلار، منابع ریالی نیز کسب کند. با این حال حتی بدون اثبات چنین معاملاتی، رویکرد مداخله با تاخیر قابل نقد اقتصادی است. اگر سیاستگذار اجازه دهد نرخ ارز بهشدت افزایش یابد و تنها پس از شکلگیری انتظارات تورمی گسترده وارد بازار شود، ممکن است عرضه ارز بتواند شتاب افزایش قیمت را کاهش دهد اما بازگرداندن سطح عمومی قیمتها و قدرت خرید ازدسترفته خانوارها بهمراتب دشوارتر خواهد بود .از سوی دیگر مداخله زودهنگام نیز الزاما سیاست مناسبی نیست. در شرایط محدودیت ذخایر ارزی و فشارهای بنیادین بر بازار، فروش گسترده ارز برای دفاع از یک نرخ غیرقابلدوام میتواند ذخایر بانک مرکزی را تحلیل ببرد بنابراین مساله اصلی نه ضرورت مداخله در هر قیمت بلکه شفافیت معیارهای مداخله، جلوگیری از تشدید انتظارات و پاسخگویی درباره هزینههای سیاست انتخابشده است.
هزینه واقعی جهش دلار را چهکسانی میپردازند؟
مهمترین پیامد چنین الگویی در بازار ارز، انتقال هزینه بیثباتی به خانوارهایی است که درآمد آنها عمدتا ریالی است. افزایش نرخ ارز از مسیرهای مختلف از افزایش قیمت کالاهای وارداتی گرفته تا رشد هزینه مواد اولیه، تجهیزات، حملونقل و تولید داخلی بر هزینه زندگی اثر میگذارد. مطالعات متعددی نشان دادهاند که کاهش ارزش پول ملی از عوامل اصلی بر تورم در کوتاهمدت و بلندمدت است و کسری بودجه، تحریمها و رشد متغیرهای پولی شاید سهم کمتری نسبتبه جهش قیمت دلار داشته باشند. به بیان دیگر، قیمت دلار طی سالهای گذشته به لنگر اسمی تورم در ایران تبدیل شده و بنابراین افزایش نرخ ارز عاملی است که میتواند فشارهای تورمی موجود را تشدید کند. مشکل اساسی آنجاست که انتقال افزایش نرخ ارز به قیمت کالاها لزوما متقارن نیست. هنگامی که دلار جهش میکند، واردکنندگان و تولیدکنندگان با افزایش هزینه تامین کالا و مواد اولیه، تغییر قیمتهای جایگزینی موجودی و افزایش نااطمینانی درباره هزینههای آینده مواجه میشوند. در چنین شرایطی، قیمتگذاری بسیاری از کالاها متاثر از نرخهای بالاتر ارز انجام میشود اما زمانی که دلار از سقف خود کاهش مییابد، الزاما قیمت کالاها به همان نسبت پایین نمیآید. بخشی از هزینهها پیشتر با نرخهای بالاتر پرداخت شده، قراردادها تغییر کرده و هزینههای تولید افزایش یافته است. افزون بر این، بنگاهها ممکن است کاهش نرخ ارز را موقتی ارزیابی کنند و در قیمتگذاری خود همچنان احتمال جهش مجدد را در نظر بگیرند. درنتیجه ممکن است دلار پس از یک جهش ۱۰۰درصدی، ۲۰درصد کاهش پیدا کند اما سطح عمومی قیمتها همچنان افزایش یافته باشد. حتی اگر کاهش نرخ ارز باعث کندشدن تورم شود، این اتفاق با بازگشت قیمتها به سطح پیشین تفاوت دارد. این تفاوت برای زندگی روزمره مردم تعیینکننده است. خانوار با کاهش نرخ دلار نسبت به سقف تاریخی خرید نمیکند بلکه باید هزینه خوراک، مسکن، درمان، آموزش و سایر نیازهای ضروری خود را با درآمد جاری بپردازد. اگر قیمت این کالاها و خدمات افزایش یافته باشد، عقبنشینی محدود دلار بهتنهایی قدرت خرید ازدسترفته را بازنمیگرداند.
فشار مضاعف بر حقوقبگیران و دهکهای پایین
آثار جهش ارزی برای همه گروههای درآمدی یکسان نیست. خانوارهایی که داراییهایی مانند ارز، طلا، املاک یا سهام دارند، ممکن است بخشی از کاهش ارزش پول ملی را از طریق افزایش ارزش اسمی داراییهای خود جبران کنند اما کارگران، بازنشستگان و بسیاری از حقوقبگیران عمدتا به درآمدهایی متکی هستند که با تاخیر و معمولا در مقاطع مشخص تعدیل میشوند. برای این گروهها، افزایش نرخ ارز و تورم ناشی از آن میتواند به معنای کاهش فوری قدرت خرید باشد؛ کاهشی که حتی افزایش بعدی دستمزدها نیز ممکن است آن را بهطور کامل جبران نکند. این مساله برای خانوارهای کمدرآمد اهمیت بیشتری دارد زیرا سهم بالاتری از مخارج آنها صرف نیازهای ضروری میشود و امکان کاهش یا به تعویقانداختن این هزینهها محدود است. درمقابل، خانوارهای پردرآمد معمولا انعطاف بیشتری در ترکیب مصرف و نگهداری داراییهای پوششدهنده تورم دارند. به بیان دیگر، بررسی آثار تورم بر رفاه خانوارهای ایرانی نشان می دهد که افزایش قیمتها و کاهش درآمدها، فشار نامتناسبی بر گروههای آسیبپذیر وارد میکند.
از این منظر، یکی از مهمترین انتقادها به مدیریت بحران ارزی آن است که هزینه جهش نرخ ارز در زمان وقوع شوک، بهسرعت به مصرفکنندگان منتقل میشود اما منافع کاهش بعدی نرخ ارز ممکن است با تاخیر، بهصورت ناقص یا حتی بدون کاهش محسوس قیمت مصرفکننده ظاهر شود. این وضعیت میتواند به بازتوزیع نامتوازن درآمد و ثروت منجر شود. دارندگان داراییهای ارزی یا داراییهایی که قیمت آنها با تورم تعدیل میشود، در موقعیت متفاوتی نسبتبه خانوارهای فاقد دارایی قرار میگیرند. به همین دلیل ارزیابی سیاست ارزی بدون توجه به پیامدهای توزیعی آن، تصویری ناقص از هزینههای اقتصادی بحران ارائه میدهد.
منافع ریالی بانک مرکزی در برابر هزینه تورمی جامعه
بخش دیگری از انتقاد به رویکرد مورد بحث، احتمال کسب منابع ریالی از محل فروش ارز در نرخهای بالاتر است. از نظر حسابداری، فروش مقدار مشخصی ارز با نرخ بالاتر، ریال بیشتری در اختیار فروشنده قرار میدهد. برای مثال، فروش یکمیلیارددلار با نرخ ۲۰۰هزارتومان، معادل ۲۰۰هزارمیلیاردتومان جریان ریالی ایجاد میکند در حالی که همین مقدار ارز با نرخ ۱۰۰هزارتومان، معادل ۱۰۰هزارمیلیاردتومان است. با این حال این تفاوت لزوما سود بانک مرکزی یا درآمد قابلمصرف دولت نیست. نتیجه مالی عملیات به بهای تمامشده ارز، مالکیت منابع، نحوه تسویه، آثار پولی و قواعد حسابداری بستگی دارد. همچنین فروش ارز در برابر دریافت ریال، در حالت معمول میتواند نقدینگی ریالی را جذب کند. حتی در نبود شواهدی قطعی برای چنین رویکردی، یک پرسش سیاستی همچنان پابرجاست که آیا افزایش ارزش ریالی منابع ارزی میتواند معیار مناسبی برای ارزیابی عملکرد نهادی باشد که وظیفه اصلی آن حفظ ثبات پولی و کنترل تورم است؟
اگر افزایش نرخ ارز به رشد قیمت کالاها، کاهش قدرت خرید و افزایش هزینه تولید منجر شود، هرگونه منفعت مالی احتمالی برای بخش عمومی باید در کنار هزینههای اقتصادی و رفاهی آن سنجیده شود. افزایش درآمد اسمی دولت یا بانک مرکزی، بهخودیخود به معنای افزایش رفاه عمومی نیست.
موفقیت بانک مرکزی را با چه معیاری باید سنجید؟
در ۱۴مهر امسال، همتی در گفتوگویی تلویزیونی اعلام کرد بانک مرکزی همچنان در بازار ارز فروشنده است و کنترل تورم، تامین ارز کالاهای اساسی و حمایت از معیشت مردم را در اولویت قرار داده است. این اظهارات نشان میدهد مداخله ارزی همچنان یکی از ابزارهای سیاستگذار است اما ارزیابی نتیجه چنین مداخلاتی نیازمند معیارهایی فراتر از کاهش چندروزه نرخ دلار است. اگر دلار از ۲۶۸هزارتومان به ۲۵۷هزارتومان کاهش یابد، میتوان از کاهش قیمت نسبت به سقف سخن گفت اما هنگامی که همین دلار چندماه پیش حدود ۱۳۵هزارتومان بوده است، نمیتوان صرفا بر مبنای عقبنشینی از سقف، درباره موفقیت سیاست ارزی نتیجهگیری کرد.
معیارهای دقیقتر عبارت از میزان نوسان نرخ ارز، پایداری ثبات ایجادشده، تغییر انتظارات تورمی، هزینه ارزی مداخلات، آثار آن بر تولید و تجارت و مهمتر از همه، روند تورم و قدرت خرید خانوارها است البته مسوولیت تمام این متغیرها بر عهده بانک مرکزی نیست. تحریمها، جنگ، کسری بودجه، سیاستهای مالی و محدودیتهای تجارت خارجی نیز بر نرخ ارز و تورم اثر میگذارند اما وجود این عوامل، ضرورت پاسخگویی بانک مرکزی درباره اهداف، زمانبندی و نتایج مداخلات ارزی را از میان نمیبرد.
مساله اصلی اقتصاد ایران صرفا این نیست که دلار پس از رسیدن به یک سقف تاریخی چنددرصد کاهش پیدا میکند. مساله این است که پس از پایان هر بحران، چه میزان از افزایش نرخ ارز در اقتصاد باقی میماند و خانوارها چه سهمی از هزینه این افزایش را پرداخت میکنند. کنترل واقعی بحران ارزی زمانی معنا پیدا میکند که سیاستگذار نهتنها از شتاب افزایش نرخ دلار بکاهد بلکه بتواند از انتقال مداوم شوکهای ارزی به تورم، هزینه تولید و معیشت مردم جلوگیری کند. کاهش قیمت دلار از یک سقف تاریخی، اگر با تداوم سقوط قدرت خرید همراه باشد، برای خانوارها به معنای پایان بحران نیست.
مخاطب گرامی، ارسال نظر پیشنهاد و انتقاد نسبت به خبر فوق در بخش ثبت دیدگاه، موجب امتنان است.
ع